“This is the best reason to learn history: not in order to predict the future, but to free yourself of the past.”
— Yuval Noah Harari, Homo Deus
Ngồi cà phê ở Thảo Điền cuối tuần trước, mình nghe bàn bên cạnh có hai anh bạn làm đầu tư tranh luận nảy lửa về định giá các hãng AI. Anh mặc áo polo gõ tay xuống bàn, bảo so sánh làn sóng hiện tại với dot-com năm 2000 hay tiền số rác là xúc phạm công nghệ. Anh trưng ra ba bằng chứng thép: AI làm được việc thật từ lập trình đến bào chế thuốc, doanh thu tăng dựng đứng hàng trăm phần trăm mỗi năm, và lợi nhuận gộp đã dương nếu gạt chi phí mở rộng hạ tầng. Nghe tới đó, một đứa từng đóng học phí kha khá cho cả sàn giao dịch lẫn dự án bán lẻ như mình chỉ biết cười trừ. Anh bạn áo polo nói không sai một chữ.
Khổ nỗi, việc gom đủ công nghệ thần kỳ, doanh thu bùng nổ và lãi đơn vị đẹp vào chung một rổ lại chính là ba dòng mở đầu trong cáo phó của mọi chu kỳ hạ tầng suốt hai thế kỷ qua. Trong bài viết Of Miracles and Moats, cây bút chiến lược Packy McCormick gọi nghịch lý này là phép màu không hào lũy, gắn liền với độ khả chiếm giá trị (appropriability). Công nghệ càng kỳ diệu với nhu cầu hiển nhiên, nhà đầu tư tiên phong càng dễ cháy túi để dâng thành quả cho người dùng.
Mình mất bốn năm lăn lộn giữa tăng trưởng sàn giao dịch và bán lẻ vật lý mới tỉnh ngộ khỏi cái bẫy phép màu này. Hồi mới vào nghề, cứ thấy mảng nào nhu cầu tăng gấp ba mỗi năm là mắt mình sáng rực. Mình cứ đinh ninh dựng trạm thu phí sớm sẽ ấm thân. Đến khi đối thủ vác đúng ngần ấy tiền ra dựng trạm y hệt sát vách rồi cả hai thi nhau giảm phí về sát giá vốn, mình mới hiểu cảm giác đoán trúng tương lai mà tài khoản vẫn bốc hơi. Phép màu thật luôn đẻ ra bẫy.
Cỗ máy dệt phản chủ
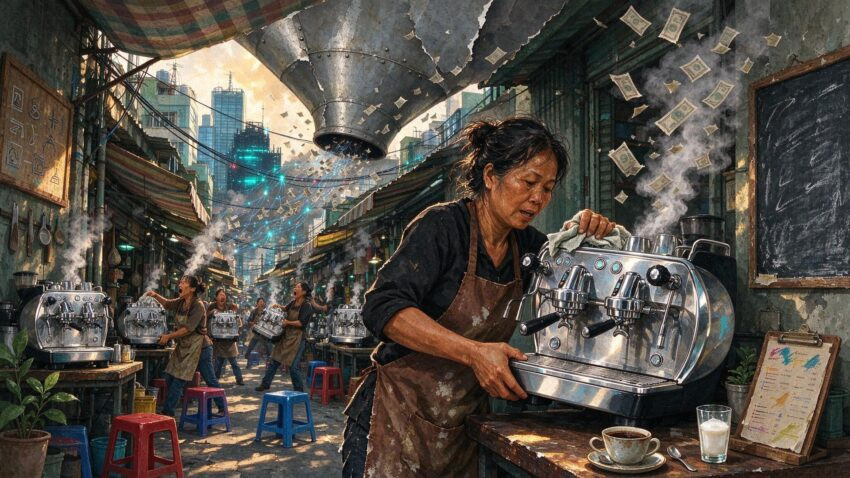
Muốn thấy rõ cách công nghệ siêu việt biến thành máy xay tiền cổ đông, bạn cứ hình dung chuyện mở quán cà phê ở Sài Gòn. Giả sử có hãng bán chiếc máy pha tự động cắt một nửa hao hụt hạt và bớt hai nhân viên đứng quầy. Nếu chỉ mình quán bạn âm thầm sắm máy, bạn đếm tiền lẻ mỏi tay. Khốn nỗi nhân viên của hãng đi chào mọi ngõ hẻm, nên cả trăm quán quận Nhất đồng loạt vay tiền rước chiếc máy y hệt về trong cùng một quý. Tháng sau, một chủ quán kẹt tiền trả lãi bắt đầu hạ giá ly cà phê từ 60.000 xuống 35.000 đồng, ép 99 quán còn lại hạ theo để giữ khách. Người uống cà phê được hời, hãng bán máy thu tiền tươi, còn một trăm ông chủ quán ôm cục nợ mà biên lợi nhuận đứng yên tại chỗ.
Kịch bản triệt tiêu lợi nhuận đó lặp lại y đúc bài học mà tỷ phú Mỹ Warren Buffett rút ra từ xưởng dệt Berkshire Hathaway. Theo giai thoại của cố tỷ phú Charlie Munger được nhà nghiên cứu Michael Frank Martin dẫn lại, ban quản lý xưởng dệt từng hớn hở xin Buffett duyệt tiền mua dàn máy dệt mới để tăng chất lượng và giảm giá thành. Nghe xong, Buffett buồn bã đóng cửa luôn nhà máy vì nhìn thấu điểm rơi của độ co giãn giá: khi mọi đối thủ cùng mua một công nghệ tăng năng suất, chẳng ai giữ nổi phần lợi nhuận tiết kiệm đó. Ngành hàng không thậm chí còn thảm khốc hơn. Tháng 10/1903, tờ The New York Times dự đoán loài người cần 1 triệu đến 10 triệu năm mới bay được, vậy mà hơn hai tháng sau anh em nhà Wright đã cất cánh tại Kitty Hawk. Thế nhưng tại Sun Valley năm 1999, Buffett phán rằng triết gia Đức Karl Marx cũng chẳng hại giới tư bản nhiều bằng nhà sáng chế Orville Wright. Trong lá thư cổ đông năm 2007, ông chốt lại: giá có nhà tư bản nhìn xa trông rộng đứng ở Kitty Hawk năm 1903, lẽ ra người đó nên bắn hạ chiếc máy bay của Orville.
Ấy vậy mà chính Buffett năm 2016 cũng chi 7–8 tỷ USD mua cổ phần bốn hãng bay lớn nhất nước Mỹ vì tin ngành này đã hết tự sát. Đến tháng 4/2020, ông ngậm ngùi cắt lỗ toàn bộ khi lượng khách tụt 20–30% vì đại dịch. Ông chỉ thẳng vào định luật vật lý của cung cầu: khách có thể vơi đi ba phần, nhưng máy bay đã đóng xong thì nằm nguyên ngoài sân đỗ. Từ bài học hàng không đó, McCormick chia chu kỳ vốn công nghệ thành 10 bước: bước 1 có phép màu; bước 2 nhà cung cấp đầu tiên hốt bạc thật nhờ khan hiếm; bước 3 nhu cầu trông như vô đáy. Ba dữ kiện giới lạc quan dùng để phủ nhận bong bóng AI thực chất lại là mồi lửa kéo thẳng sang bước 4 và 5. Dòng tiền lúc này ồ ạt ký cam kết công suất ở đỉnh giá, trước khi bước 6 và 7 đẩy giá bán sập sàn để người tiêu dùng ẵm trọn thành quả.
Tại sao những bộ óc sành sỏi nhất vẫn lao vào bẫy dư cung đó? Ngày 26/1/1846, chủ tịch hãng Great Western Railway Charles Russell đứng trước Quốc hội Anh, kêu gọi chặn đứng các dự án đường sắt bong bóng khi 1.263 dự án mới đang xếp hàng gọi vốn sau đợt chia cổ tức 6–10% hồi 1842. Vậy mà tại cuộc họp cổ đông năm 1848 ở Paddington, chính Russell lại vay nợ thâu tóm loạt tuyến nhánh đắt đỏ với lý do ngắn gọn: tự vệ. Hai chữ tự vệ đó vang vọng sang Thung lũng Silicon năm 2026. Đồng sáng lập Google Larry Page tuyên bố thà phá sản còn hơn thua cuộc đua, còn CEO Alphabet Sundar Pichai khẳng định rủi ro đầu tư thiếu lớn hơn đầu tư thừa. Không đứng ngoài, ông chủ Meta Mark Zuckerberg cũng thừa nhận khả năng bong bóng AI nhưng thú nhận sợ chậm chân hơn sợ mất vài trăm tỷ USD. Đỉnh điểm là CEO Anthropic Dario Amodei: đầu năm nay ông cảnh báo nếu chi 1.000 tỷ USD mua năng lực tính toán mỗi năm từ cuối 2027 mà doanh thu chỉ đạt 800 tỷ USD, công ty sẽ phá sản chỉ vì lệch nhịp một năm. Vài tháng sau, hồ sơ S-1 của chính Anthropic tiết lộ cam kết mua 900,9 tỷ USD năng lực tính toán tới năm 2045, bám sát mục tiêu 600 tỷ USD vào năm 2030 của OpenAI. Cả hai cùng đạp lút chân ga.
Ai nuốt trọn thặng dư?
Nghe tới những con số gần nghìn tỷ đô, hẳn bạn sẽ hỏi: chẳng lẽ giới lãnh đạo không nhìn thấy điểm gãy khi ký hợp đồng giữ chỗ trung tâm dữ liệu tới hai mươi năm? Họ thấy, nhưng vẫn bám víu vào tốc độ tăng trưởng lưu lượng để tự trấn an. Khổ nỗi, bong bóng cáp quang cuối thập niên 1990 đã chứng minh một nghịch lý phũ phàng: đoán đúng 100% tương lai vẫn trắng tay như thường. Năm 1995, nhà sáng lập Microsoft Bill Gates viết The Road Ahead dự báo chuẩn xác kỷ nguyên xem phim, mua sắm trực tuyến, còn hãng Qwest ví internet như khách sạn có sẵn mọi bộ phim bằng mọi ngôn ngữ. Mọi dự đoán đều đúng, cho tới khi báo cáo năm 1998 của Bộ Thương mại Mỹ tuyên bố lưu lượng internet tăng gấp đôi sau mỗi 100 ngày.
Nhà toán học Andrew Odlyzko sau này lật lại hồ sơ mới ngã ngửa về nguồn gốc con số 100 ngày. Dữ liệu đó đi qua tài liệu Inktomi từ phát ngôn của nhà khoa học trưởng Mike O’Dell tại nhánh UUNET thuộc WorldCom. Con số ấy vốn chỉ đo tốc độ lắp cáp nội bộ của WorldCom trong khi nhu cầu thực của người dùng bị bỏ qua. Cả ngành viễn thông nhìn tốc độ đào đường của mình rồi tưởng nhầm thành sức mua xã hội. Lưu lượng thực tế sau năm 1996 tăng gấp đôi mỗi năm, cực nhanh nhưng kém xa ảo giác 100 ngày. Từ 1996 đến 2001, các hãng viễn thông Mỹ ném khoảng 500 tỷ USD để nhân đôi chiều dài cáp trục lên 200.000 dặm. Oái oăm ở chỗ, cùng lúc đó nâng cấp quang học lại giúp mỗi sợi cáp tải gấp 40 lần dữ liệu, từ 2,5 Gbps vọt lên 100 Gbps.
Chiều dài nhân đôi cộng năng lực truyền tải nhân 40 nghĩa là nguồn cung tăng 80 lần chỉ trong năm năm. Theo TeleGeography năm 2002, giá thuê băng thông trên các tuyến chính Mỹ và châu Âu lao dốc 70% mỗi năm suốt ba năm liền. Đơn cử như đường truyền 155 Mbps nối New York với Los Angeles có giá 1,8 triệu USD/năm hồi 2000, đến đầu 2002 tụt xuống dưới 150.000 USD. Vốn hóa Qwest từ 91 tỷ USD rơi còn 1,9 tỷ USD; WorldCom và Williams Communications nộp đơn phá sản; Global Crossing thoát phá sản cuối 2003 sau khi xóa nợ từ 11 tỷ xuống 200 triệu USD nhưng cổ đông mất sạch. Đau nhất là ngay năm tái cấu trúc xong, lưu lượng mạng Global Crossing tăng 130% còn doanh thu lại tụt 6% vì đơn giá rơi nhanh hơn lượng khách. Đoán trúng tương lai vẫn chết.
Cơn thảm sát cáp quang lặp lại y hệt kết cục của cơn sốt dầu mỏ năm 1860 ở Titusville, bang Pennsylvania. Chỉ tới cuối năm 1861, giá dầu thô tại đây rơi thẳng từ 20 USD xuống còn 10 xu một thùng. Người khoan giếng đầu tiên Edwin Drake qua đời trong cảnh nghèo túng, còn mảnh đất từng được định giá 2 triệu USD ở Pithole biến thành lô đất đấu giá 4,37 USD vào năm 1878. Những thảm kịch tư bản đó đều tuân theo một định luật lạnh lùng. Trong nghiên cứu giai đoạn 1948–2001, nhà kinh tế Nobel William Nordhaus tính ra doanh nghiệp đổi mới sáng tạo chỉ giữ được 2,2% tổng thặng dư xã hội. Từ 97% đến 98% giá trị còn lại chảy tuột sang túi người tiêu dùng qua giá rẻ hơn và sản phẩm tốt hơn.
Nếu nén quy luật 2,2% đó thành công thức bỏ túi, bạn có thể viết gọn: Lợi nhuận giữ lại = Giá trị kỳ tích × Độ dày hào lũy ÷ Tốc độ sao chép của vốn. Khi đối thủ chỉ cần ném tiền tấn vào mua máy là nhập cuộc được, mẫu số phình vô hạn và kéo lợi nhuận giữ lại về mo. Những ngoại lệ sống sót suốt thế kỷ qua chỉ rơi vào hai nhóm. Nhóm thứ nhất nắm tài nguyên độc quyền được luật pháp bảo vệ, như bằng sáng chế của nhà phát minh Alexander Graham Bell trước 1894, quy trình nhôm Alcoa, dược phẩm hay đường bay trước 1978. Nhóm thứ hai lặng lẽ tích lũy quy trình hàng chục năm ở nơi chẳng ai thèm nhìn, như Amazon giấu lãi AWS chín năm hoặc ASML theo đuổi máy quang khắc cực tím. Điều khiến Phố Wall mê mẩn nhất ở AI là khả năng dùng tiền mua quy mô thật nhanh, nhưng chính cửa vào rộng mở đó lại khóa chặt ngành này vào bản án 2,2% của Nordhaus. Cửa vào rộng thì cửa lãi hẹp.
Đừng mua xác phần cứng
Nói tới đây, dân đầu tư giá trị chắc hẳn đang xoa tay. Phản xạ quen thuộc của họ là kiên nhẫn chờ bước 8 và 9: đợi vốn tháo chạy rồi vào hốt xác hạ tầng giá rẻ giống các đại tư bản thế kỷ mười chín. Lịch sử luôn vinh danh vua dầu mỏ John D. Rockefeller khi lập hãng Standard Oil năm 1870. Ông tận dụng cảnh dư cung dầu thô để ép cước vận tải, bán thêm phụ phẩm và thâu tóm 90% công suất lọc dầu Mỹ vào thập niên 1880, trước khi tập đoàn này bị chia tách năm 1911 ở mức vốn hóa 1,1 tỷ USD (chiếm 6% thị trường chứng khoán Mỹ). Tương tự, bộ ba Ford, GM và Chrysler trụ lại chia nhau 90% thị phần xe hơi đầu thập niên 1940 trên đống đổ nát của gần 2.000 hãng xe. Còn trên bộ, ông trùm vận tải Cornelius Vanderbilt cũng dẹp tàu buồm để mua đứt tuyến đường sắt Harlem Railroad nắm yết hầu Manhattan. Nhờ thế, ông tích lũy khối tài sản 100 triệu USD vào năm 1877, tương đương một phần hai mươi lượng tiền lưu hành cả nước Mỹ.
Nhưng nếu bạn bê nguyên công thức gom xác của Rockefeller hay Vanderbilt vào trung tâm dữ liệu AI hôm nay, bạn sẽ sập ngay cái bẫy vật lý chí mạng. Ngay trong ngành cáp quang có độ bền hàng chục năm, kẻ thắng cuộc chơi gom xác là hãng Level 3 cũng nếm trái đắng. Dù gọi vốn sớm trước tháng 2/2000, chôn sẵn tới 12 ống dẫn và được chính Buffett chống lưng sau cú sập, họ rốt cuộc vẫn phải bán mình cho CenturyLink năm 2017 với giá thấp hơn 97% đỉnh năm 2000. Hạ tầng AI còn khắc nghiệt hơn nhiều vì tốc độ bán rã tài sản quá nhanh. Đường ray của Vanderbilt nằm dưới đất 30 đến 100 năm chờ cầu đuổi kịp, còn cụm máy chủ GPU trăm tỷ đô hóa thành đống sắt vụn ngốn điện sau 4 năm và trọng số model hết hạn thương mại sau 18 tháng. Khi bong bóng xì hơi, thứ nằm lại trên mặt đất chỉ là dàn chip lỗi thời cùng đống hợp đồng thuê điện trả tiền chết kéo dài tới năm 2045. Xác máy chủ không phải mỏ vàng.
Lỗ hổng thứ hai nằm ở chữ niềm tin trong bình luận của Martin ở bài gốc: khi mọi hãng đều phải mua công nghệ mới để sống sót, lợi thế cuối cùng giúp truyền chi phí vốn sang khách hàng là niềm tin. Luận điểm niềm tin đó nghe rất ấm lòng, nhưng nếu nhìn thẳng vào bàn cờ của Rockefeller hay Vanderbilt, chẳng người Mỹ thế kỷ mười chín nào mua dầu Standard Oil hay đi tàu Harlem vì yêu mến đạo đức của họ. Khách hàng trả tiền vì Rockefeller khóa chặt 90% nhà máy lọc dầu kèm chiết khấu vận tải bí mật, còn Vanderbilt độc quyền đường ray duy nhất đâm thẳng vào tim đảo Manhattan. Sự nhầm lẫn giữa cưỡng bức cấu trúc (structural coercion) với niềm tin thương hiệu sẽ kéo doanh nghiệp vào bẫy đốt tiền đánh bóng tên tuổi. Trong khi đó, những gì giữ lại được biên lợi nhuận thật nằm ở trạm biến áp, quyền đấu nối điện lưới 30 năm, giấy phép pháp lý và các điểm nút phân phối vật lý.
Càng đáng ngại hơn, bản thân AI đang đóng vai máy gia tốc sao chép, đục thủng luôn những hào lũy hạ nguồn vốn được coi là bến đỗ an toàn. Trước đây, các hãng tích hợp dọc có thể kê cao gối ngủ vì bí quyết quy trình nằm rải rác trong đầu đội ngũ kỹ sư hàng thập kỷ. Vậy mà vừa qua, chính Anthropic đã dùng Claude viết mã tối ưu tầng phần mềm cấp thấp để bào mòn dần hào lũy CUDA mà NVIDIA xây gần hai mươi năm. Khi model tự viết mã tháo gỡ được hào lũy phần mềm cứng đầu nhất thế giới trong vài tháng, thế hệ đa phương thức tiếp theo hoàn toàn có thể đọc dữ liệu cảm biến nhà máy để sao chép ngược quy trình kho vận hay phần mềm lõi của doanh nghiệp truyền thống trong vài tuần.
Với những ai đang vận hành chuỗi bán lẻ, hạ tầng tiêu dùng hay sàn giao dịch tài sản số tại Việt Nam, chiến lược sinh tồn đòi hỏi sự thực dụng lạnh lùng. Bạn đừng đóng vai anh em nhà Wright hay Qwest đi ký hợp đồng mua năng lực tính toán dài hạn ở vùng giá đỉnh để tự làm model riêng. Chúng ta nên sắm vai Vanderbilt: coi mọi model AI như đầu máy xe lửa có thể thay thế mỗi năm khi giá thuê giảm 70%, còn tiền thật phải dồn để gia cố đường ray vào căn bếp người tiêu dùng. Khi phần mềm dễ dàng bị đối thủ dùng ít vốn cùng dàn agent lập trình sao chép trong nửa năm, hào lũy thật sự chỉ còn ở mật độ cửa hàng vật lý, chuỗi cung ứng lạnh khép kín, dữ liệu giao dịch thực địa và giấy phép độc quyền được luật pháp bảo vệ.
Khi tương lai viết ngược
Ngồi đọc mấy bản hồ sơ IPO gần nghìn tỷ đô trong lúc chờ ly cà phê phin nhỏ giọt, một đứa từng nướng tiền vì ham mở rộng sớm như mình cứ nhớ mãi hình ảnh nhà ngôn ngữ học Louise Banks trong truyện ngắn Story of Your Life của nhà văn Mỹ Ted Chiang. Khi giải mã ngôn ngữ của sinh vật ngoài hành tinh Heptapod, Louise phát hiện chữ viết Heptapod B hoàn toàn không chạy tuyến tính từ quá khứ tới tương lai. Mỗi câu chữ của họ là một vòng tròn ký hiệu vẽ trọn vẹn ngay từ nét đầu tiên, phản chiếu nguyên lý thời gian tối thiểu của nhà toán học Pháp Pierre de Fermat trong quang học: tia sáng biết trước điểm đích cuối cùng trước khi khởi hành. Học xong thứ chữ đó, dây thần kinh trong não Louise tự nối lại, khiến toàn bộ dòng thời gian cuộc đời cô hiện ra đồng thời trước mắt.
Bi kịch thắt ruột nằm ở chỗ Louise nhìn rõ mồn một cô con gái sắp sinh của mình sẽ lớn lên, mỉm cười, rồi chết tức tưởi ở tuổi đôi mươi vì tai nạn leo núi. Dù biết trước kết cục vỡ vụn ngay từ khi đứa trẻ chưa thành hình, Louise vẫn bước tới kết hôn và sinh con. Trong nhận thức Heptapod, việc thấu thị tương lai giúp con người tự nguyện diễn lại trọn vẹn từng nhịp của số phận. Các ông chủ phòng thí nghiệm AI và quỹ mạo hiểm hôm nay cũng thuộc nằm lòng thứ ngôn ngữ Heptapod của lịch sử tư bản. Họ thấy rõ cái kết của đường sắt Anh 1846, cú sập 70% mỗi năm của cáp quang 2001 và bản án 2,2% từ Nordhaus. Thế nhưng trò chơi tự vệ vẫn ép họ ký tờ ngân phiếu chín trăm tỷ đô la trong trạng thái hoàn toàn tỉnh táo. Trước khi đặt bút ký theo đám đông, bạn chỉ cần nhớ một ranh giới rạch ròi. Louise bước vào bi kịch biết trước vì tình mẫu tử vô điều kiện. Còn khi đang cầm tiền cổ đông trên bàn cân kinh doanh, bạn cứ để đối thủ làm nhân vật chính trong vở bi kịch viết ngược đó. Việc của bạn là đứng ở điểm nghẽn hạ nguồn để biến thứ trí tuệ được họ trợ giá thành biên lợi nhuận của mình. Họ trả học phí, còn bạn thu lời.